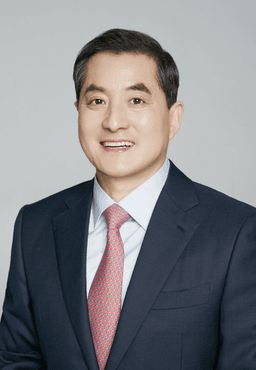
소득세법 일부개정법률안 윤영석의원 등 10인
- 제안일
- 2025-10-10
- 발의
- 윤영석의원 등 10인
- 소관위원회
- 기획재정위원회
- 처리 결과
- 대안반영폐기
제안이유 및 주요내용
현행 「소득세법」에 따르면 배당소득에 대하여 14%의 세율로 원천징수를 하고 있으며, 이자소득과 배당소득의 합이 2,000만원을 넘어서는 경우 종합소득에 합산하여 과세하고 있음.
그러나 우리나라의 경우 기업의 평균 배당 성향은 26%정도로 주요 해외국에 비해 매우 낮은 수준임. 이는 우리나라만의 독특한 재벌구조와 지주회사체제, 중복상장 등으로 인하여 최대주주 및 경영진들이 배당을 선호하지 않는데 원인이 있음. 이러한 저배당 기조는 우리나라 기업의 투자매력을 떨어뜨리고, 매매차익 중심의 단기투자 기조를 조장함.
이에 기업이 배당을 확대할 수 있는 유인이 필요하다는 지적이 제기되고 있음.
한편, 최근 부동산리츠 등을 활용하여 정부는 도심복합개발, 임대주택 공급, 기업 자산의 유동화 등을 추진하고 있음. 이에 분리과세 대상에서 현재 운용 중인 부동산리츠 등을 제외할 경우 민간 자본의 이탈이 우려되는 바, 기존의 투자회사를 포함하여 일정 수준 이상의 배당을 실시하는 주권상장 법인 및 직전 3개 사업연도 대비 배당금을 일정 수준 확대한 주권상장법인의 경우 배당소득에 대해 분리과세 및 저율과세 특례를 부여하여 기업의 배당 확대를 지원하고 국민들의 안정적인 자산형성을 지원하고자 함(안 제14조제3항제5호의2 및 제5호의3 신설 등).
대표발의
처리 단계
- 제안
- 2025-10-10
- 소관위 회부
- 2025-10-13
- 소관위 상정
- 2025-11-12
- 소관위 처리
- 2025-11-30 · 대안반영폐기
- 최종 처리
- 2025-12-02 · 대안반영폐기